Цифры говорят

Опрос показал, что для каждой четвёртой компании ключевым критерием при выборе сервисного подрядчика становится квалификация его специалистов. Стоимость услуг учитывается уже после оценки экспертизы. Это особенно важно для компаний с мультивендорной ИТ-инфраструктурой. Для её обслуживания необходим опыт работы с оборудованием брендов, официально не представленных в России, и многопрофильные инженерные компетенции, в том числе уникальные для рынка. Более половины респондентов отмечают важность единого окна для приёма заявок по решениям разных производителей. Такой формат упрощает взаимодействие и помогает избежать разрывов в обслуживании комплексной инфраструктуры.
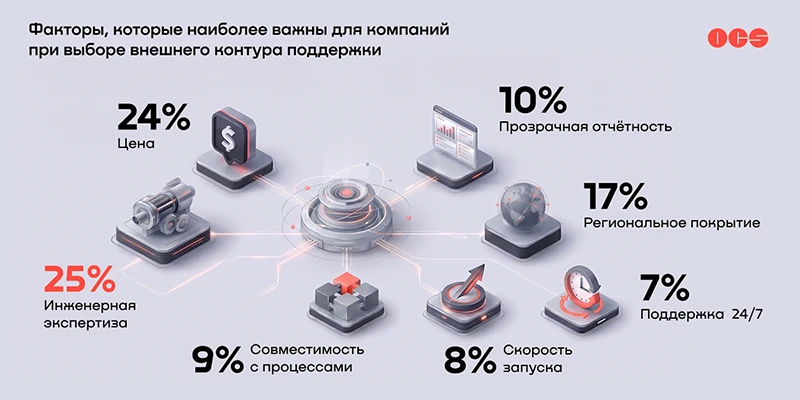
Ключевые факторы при выборе внешнего контура поддержки
Изображение: OCS
География проектов также расширилась за последние несколько лет. Компании в регионах наращивают и модернизируют ИТ-мощности, а отечественные производители активнее выходят за пределы крупных городов. Для интеграторов и производителей оборудования это означает усложнение сервисной модели. Обслуживание распределённых и удалённых объектов требует большой технической команды, отлаженной логистики и доступного запаса комплектующих. Сервисным подразделениям необходимо обеспечивать оперативную доставку ЗИП и поддерживать его наличие на региональных складах. Создание собственной инфраструктуры требует значительных вложений и времени, поэтому для большинства компаний рациональнее передать эту задачу профильному подрядчику. Региональную сеть называют основным критерием выбора 17% респондентов, наличие складов ЗИП в регионах важно для 61% опрошенных.
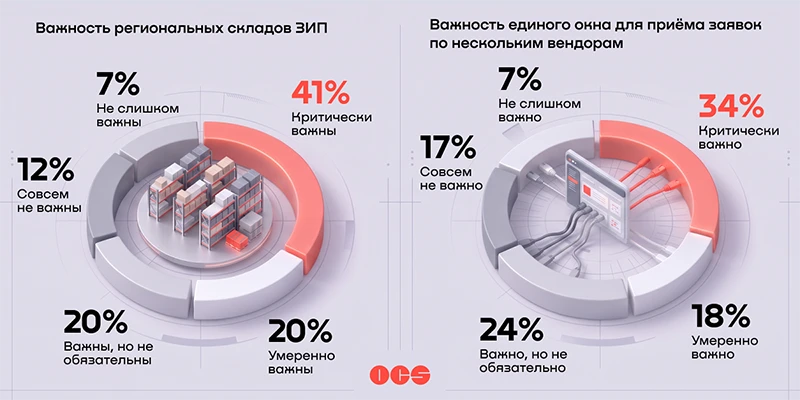
Важность региональных складов и единого окна для приёма заявок
Изображение: OCS
Круглосуточный сервис и первая линия поддержки реже становятся определяющими критериями выбора. 44% и 30% участников исследования соответственно указали, что не считают эти возможности решающими. Это стандарт для сервисного предложения, а не самостоятельное преимущество подрядчика. При этом внешнее обслуживание чаще рассматривается не как полная замена собственной службы поддержки, а как способ расширить её возможности, например, при работе с мультивендорной инфраструктурой или региональными проектами. Для 57% респондентов привлечение подрядчика связано в первую очередь с масштабированием бизнеса: выходом на новые контракты, расширением продуктового портфеля и работой с новыми производителями.
«При поиске сервисной организации компании учитывают множество факторов, анализируют реальный опыт и квалификацию специалистов. Чем сложнее системы и оборудование, тем важнее и строже эти критерии. Рынку нужен не исполнитель, а полноценный партнёр, который сможет координировать взаимодействие с разными производителями, обслуживать комплексную инфраструктуру и поддерживать развитие региональных проектов», — отметил Алексей Лабынцев, директор департамента сервисного обслуживания OCS.
Партнёры и бизнес уже работали с поддержкой иностранных производителей и предъявляют высокие требования к российским подрядчикам. Компаниям важна устойчивость: инженерный и логистический ресурс, склады ЗИП, юридическая и финансовая надёжность. Исследование OCS показало, что в текущей ситуации эти факторы становятся для рынка приоритетнее цены. Экономия впоследствии может привести к увеличению расходов: нехватке запчастей в критический момент, простоям оборудования и убыткам. Финансировать большой штат инженеров и склады ЗИП при стоимости услуг в несколько раз ниже рыночной просто невозможно. Настоящей валютой становятся экспертиза и дополнительные ресурсы, которые могут помочь в развитии бизнеса. Сервисные организации, которые смогут закрывать эти запросы, с большой долей вероятности станут опорой для рынка в ближайшие несколько лет.